Oleh: Abdulkareem Manea
(Mahasiswa Magister Akuntansi Universitas Andalas)
Dosen Pengampu:
Dr. Yurniwati, S.E., M.Si., Ak., CA., CRA., CRP
KEJUJURAN sering disebut sebagai fondasi utama dalam dunia bisnis dan profesi. Namun, apa jadinya ketika seseorang yang berani mengungkap kecurangan justru harus menghadapi ancaman, tekanan, bahkan kehilangan pekerjaannya? Pertanyaan ini menggambarkan persoalan etika yang tidak sederhana. Dalam banyak organisasi, keberanian menyampaikan kebenaran belum tentu memperoleh penghargaan. Sebaliknya, sikap tersebut dapat dianggap mengganggu kepentingan pihak-pihak tertentu.
Fenomena ini menunjukkan bahwa persoalan kecurangan bukan hanya berkaitan dengan lemahnya pengawasan, melainkan juga budaya organisasi yang belum sepenuhnya memberikan ruang bagi kejujuran. Ketika seseorang merasa lebih aman untuk diam daripada melaporkan penyimpangan, integritas organisasi sesungguhnya sedang dipertaruhkan.
Dalam dunia bisnis, praktik kecurangan atau (fraud) dapat muncul dalam berbagai bentuk, mulai dari manipulasi laporan keuangan, penyalahgunaan aset, hingga korupsi. Perbuatan tersebut tidak hanya menimbulkan kerugian finansial, tetapi juga merusak reputasi perusahaan dan menghilangkan kepercayaan masyarakat.
Di sinilah peran pelapor kecurangan atau (whistleblower) menjadi penting. Mereka dapat membantu mengungkap praktik yang sulit terdeteksi melalui mekanisme pengawasan formal. Informasi dari orang yang mengetahui kondisi internal organisasi sering kali menjadi pintu awal untuk menemukan penyimpangan.
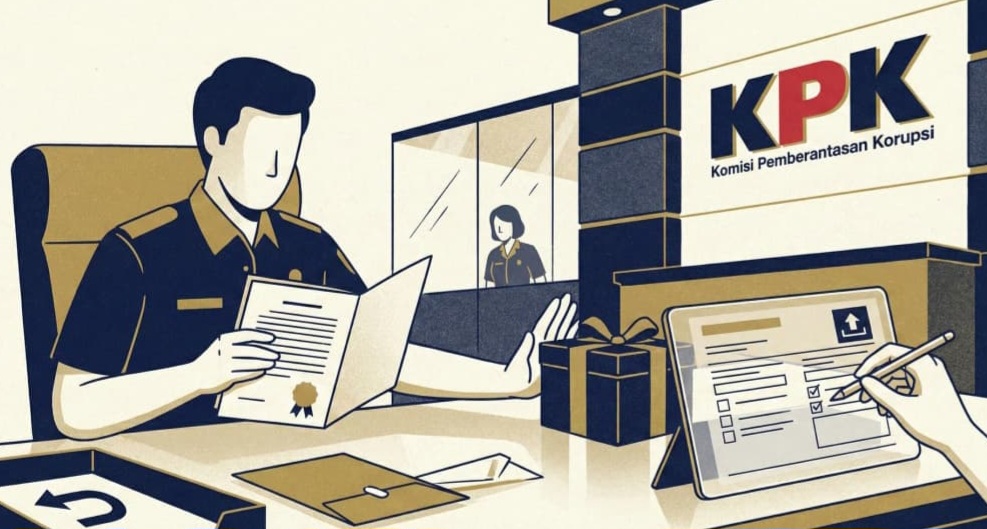
Komisi Pemberantasan Korupsi (KPK), melalui publikasinya pada 2 Februari 2023, menegaskan pentingnya pengaduan masyarakat dalam pemberantasan korupsi. KPK juga menekankan bahwa sistem pelaporan yang baik memungkinkan dugaan korupsi terdeteksi dan ditindaklanjuti.
Namun, keberadaan saluran pengaduan tidak otomatis membuat seseorang berani berbicara. Seorang pegawai yang mengetahui manipulasi transaksi, misalnya, mungkin menghadapi dilema antara mempertahankan pekerjaan dan memenuhi tanggung jawab moralnya. Ia dapat khawatir kehilangan kesempatan promosi, mengalami intimidasi, atau dikucilkan oleh rekan kerja. Dalam keadaan demikian, keputusan melaporkan kecurangan membutuhkan keberanian yang jauh melampaui kepatuhan terhadap aturan perusahaan.
Persoalan menjadi lebih serius ketika organisasi memiliki budaya diam atau (organizational silence). Budaya ini terbentuk ketika pegawai terbiasa menghindari kritik karena takut terhadap konsekuensi yang mungkin muncul. Akibatnya, penyimpangan yang awalnya kecil berpotensi berkembang menjadi persoalan besar karena tidak segera ditangani.
Bagi profesi akuntansi, kondisi tersebut merupakan ujian nyata terhadap integritas dan tanggung jawab profesional. Akuntan tidak hanya bertugas menghasilkan informasi keuangan, tetapi juga memiliki kewajiban moral untuk menjaga keandalan informasi yang digunakan para pemangku kepentingan. Menutup mata terhadap kecurangan demi mempertahankan hubungan baik dengan atasan jelas bertentangan dengan semangat etika profesi.
Indonesia sebenarnya telah memperkuat landasan hukum perlindungan pelapor. Undang- Undang Nomor 3 Tahun 2026 tentang Pelindungan Saksi dan Korban, yang berlaku sejak 20 Mei 2026, mengatur pelindungan dan hak saksi, korban, pelapor, informan, serta pihak terkait lainnya. Regulasi ini menggantikan ketentuan perlindungan saksi dan korban sebelumnya.
Meskipun demikian, keberadaan regulasi perlu diikuti penerapan yang konsisten. Perlindungan tidak cukup berhenti pada kerahasiaan identitas. Organisasi juga harus mencegah tindakan balasan, seperti pemecatan sewenang-wenang, penurunan jabatan, intimidasi, atau perlakuan diskriminatif terhadap pelapor yang bertindak dengan iktikad baik.
Perusahaan perlu membangun (whistleblowing system) yang aman, mudah diakses, dan dikelola secara independen. Setiap laporan harus diperiksa secara objektif dengan tetap menjunjung asas praduga tak bersalah. Perlindungan pelapor tidak boleh diartikan sebagai pembenaran atas tuduhan tanpa bukti. Justru, mekanisme yang adil harus melindungi pelapor sekaligus hak pihak yang dilaporkan.
Selain itu, pimpinan perusahaan memegang peranan menentukan. Komitmen terhadap integritas tidak cukup disampaikan melalui slogan atau kode etik yang dipajang di kantor. Keteladanan pimpinan harus terlihat ketika organisasi menghadapi laporan yang menyangkut orang-orang berpengaruh di dalamnya.
Pendidikan etika juga perlu diperkuat, khususnya bagi akuntan, auditor, dan calon pemimpin bisnis. Kompetensi teknis tanpa keberanian moral dapat menghasilkan profesional yang memahami aturan, tetapi enggan bertindak ketika menemukan pelanggaran.
Pada akhirnya, keberanian mengungkap kecurangan seharusnya dipandang sebagai kontribusi untuk memperbaiki organisasi, bukan ancaman yang harus dibungkam. Perusahaan yang sehat bukanlah perusahaan yang tidak pernah menerima laporan pelanggaran, melainkan perusahaan yang mampu menanganinya secara jujur, adil, dan bertanggung jawab.
Janganlah kejujuran menjadi pilihan yg membahayakan masa depan seseorang. Dunia bisnis harus menjunjung integritas moral sbg fondasi agar going concern. Untuk itu kita harus melindungi mereka yg berani menyampaikan kebenaran dan berkomitmen secara nyata bukan hanya sekedar janji dalam dokumen tata kelola.
References:
Association of Certified Fraud Examiners Indonesia Chapter. (2020). Survei Fraud Indonesia 2019. Publikasi ACFE Indonesia. ACFE Indonesia
Komisi Pemberantasan Korupsi (KPK). (2023). Pentingnya Pengaduan Masyarakat bagi Upaya Pemberantasan Korupsi. Sumber resmi KPK. Pusat Edukasi Antikorupsi
Lembaga Perlindungan Saksi dan Korban (LPSK). (2024). Peraturan LPSK Nomor 2 Tahun 2024 tentang Pengelolaan Pengaduan Pelayanan Publik dan Whistleblowing System. Dokumen resmi LPSK.
Otoritas Jasa Keuangan (OJK). (2015). Roadmap Tata Kelola Perusahaan Indonesia (2014). Dokumen resmi OJK. OJK Portal
Republik Indonesia. (2026). Undang-Undang Nomor 3 Tahun 2026 tentang Pelindungan Saksi dan Korban. Dokumen resmi peraturan — BPK. JDIH BPK