Oleh: Tiara Aryani
(Mahasiswa Magister Akuntansi Universitas Andalas / 2620532010)
Dosen Pengampu: Dr. Yurniwati, M.Si., Ak.CA. CRA., CRP
SUBSIDI bahan bakar membawa amanah yang sederhana: meringankan beban pihak yang berhak menerimanya. Karena itu, selisih harga yang tercipta dari kebijakan negara tidak selayaknya diperlakukan sebagai celah keuntungan tanpa batas. Ketika bahan bakar bersubsidi dialihkan dari peruntukannya, persoalannya menyentuh keadilan: siapa menikmati manfaat, dan siapa menanggung akibatnya?
Lihat Juga
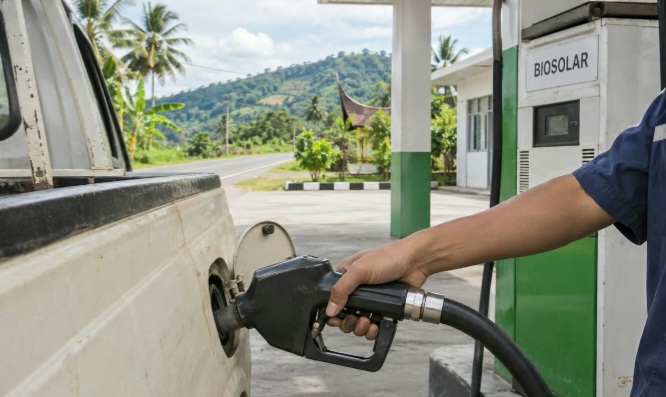
Pertanyaan tersebut mengemuka dalam pengungkapan lima perkara dugaan penyalahgunaan biosolar di Sumatera Barat. ANTARA melaporkan pada 7 Agustus 2026 bahwa Polda Sumbar mengamankan tujuh tersangka dan menyita 13.298 liter biosolar dari pengungkapan selama Juni–Juli 2026. Lokasinya mencakup Kota Padang, Kabupaten Pesisir Selatan, Pasaman Barat, dan Padang Pariaman (Abdi, 2026).
Menurut keterangan kepolisian dalam pemberitaan tersebut, bahan bakar dihimpun untuk dijual kembali dengan harga lebih tinggi, termasuk untuk memasok pertambangan tanpa izin dan perkebunan kelapa sawit. Informasi ini merupakan keterangan penyidikan yang diberitakan, sehingga kesalahan masing-masing tersangka tetap harus dibuktikan melalui proses hukum. Angka sitaan itu juga tidak dapat langsung disamakan dengan nilai kerugian negara.
Keuntungan yang Memindahkan Beban
Dalam perdagangan, memperoleh keuntungan merupakan tujuan yang wajar. Namun, sumber keuntungan menentukan apakah suatu praktik dapat dipertanggungjawabkan. Keuntungan dari efisiensi dan pelayanan memiliki dasar moral berbeda dari keuntungan yang bergantung pada pengalihan barang subsidi di luar peruntukannya.
Peraturan Presiden Nomor 191 Tahun 2014 menempatkan ketepatan sasaran sebagai salah satu pertimbangan pemberian subsidi BBM. Peraturan ini beserta perubahannya menjadi konteks kebijakan distribusi. Dalam menilai kasus, kelayakan penerima dan penggunaan bahan bakar harus diperiksa berdasarkan ketentuan yang berlaku; penggunaan BBM oleh suatu usaha tidak dengan sendirinya membuktikan penyalahgunaan.
Secara etis, pengalihan pasokan dapat mengurangi kesempatan pengguna yang berhak memperoleh bahan bakar. Pelaku usaha yang membeli BBM sesuai ketentuan juga berpotensi menghadapi persaingan biaya yang tidak adil. Dampak tersebut merupakan risiko yang perlu dicegah, bukan bukti bahwa setiap kelangkaan atau antrean di Sumatera Barat disebabkan oleh lima perkara ini.
Menguji Bisnis dengan Keadilan
Keadilan distribusi mengajak kita melihat siapa menerima manfaat dan siapa menanggung beban kebijakan. Apabila dukungan harga yang disediakan bagi kelompok tertentu justru dinikmati pihak di luar peruntukannya, manfaat publik bergeser menjadi keuntungan privat. Dalam keadaan demikian, harga transaksi yang disepakati penjual dan pembeli belum cukup untuk menjamin bahwa transaksi tersebut adil.
Etika keadilan juga menyangkut cara menentukan siapa yang berhak menerima subsidi. Pengguna dalam keadaan yang setara perlu dinilai dengan kriteria yang sama, tanpa keistimewaan karena kedekatan dengan penyalur. Jika pencatatan kelayakan keliru, pengguna perlu mendapat penjelasan dan kesempatan memperbaiki datanya. Dengan demikian, pemeriksaan dapat menjaga akses bagi pengguna yang berhak sekaligus mencegah manfaat subsidi beralih ke pihak lain.
Graham (2004) membahas utilitarianisme dan etika Kantian sebagai cara menilai tindakan. Melalui utilitarianisme, manfaat bagi penjual dan pembeli perlu ditimbang bersama risiko berkurangnya akses pengguna yang berhak serta melemahnya tujuan subsidi. Keuntungan segelintir pihak tidak cukup menjadi pembenaran apabila cara memperolehnya membebankan kerugian kepada masyarakat.
Dari etika kewajiban, pelaku usaha dituntut bertindak jujur dan menghormati aturan peruntukan, termasuk ketika pengawasan lemah. Pertanyaan pengujinya sederhana: jika setiap pelaku usaha mengambil subsidi di luar haknya demi mengurangi biaya, apakah tujuan subsidi masih dapat bertahan? Jawaban atas pertanyaan itu memperlihatkan pentingnya membatasi kepentingan pribadi.
Deontologi menilai tindakan berdasarkan kewajiban moral yang harus dipenuhi. Dalam pengadaan biosolar, pembeli berkewajiban memeriksa asal pasokan dan memastikan penggunaannya sesuai peruntukan, sekalipun pasokan yang meragukan lebih murah. Jika bukti transaksi belum memadai, akuntan perlu meminta kelengkapannya sebelum meneruskan pembayaran. Kewajiban untuk jujur dan memeriksa bukti tetap berlaku ketika perusahaan sedang mengejar penghematan.
Tanggung Jawab Sepanjang Rantai Pasok
Carroll, Brown, dan Buchholtz (2018) menempatkan kegiatan bisnis dalam hubungan dengan para pemangku kepentingan. Dalam distribusi BBM, pihak yang perlu diperhatikan meliputi pengguna yang berhak, penyalur, pekerja, pembeli, pemerintah, dan masyarakat. Keputusan pembelian yang menguntungkan satu perusahaan tetap perlu dinilai dari pengaruhnya terhadap pihak-pihak tersebut.
Karena itu, tanggung jawab etis patut diperiksa sampai ke pembeli akhir. Perusahaan perlu mengetahui asal bahan bakar, kewajaran harga, dan kesesuaian dokumen pemasok. Ketika terdapat tanda risiko, seperti asal pasokan yang tidak jelas atau dokumen yang tidak cocok dengan pengiriman, alasan bahwa pembelian lebih murah tidak memadai untuk mengabaikan pemeriksaan.
OECD (2018, 2023) menyediakan kerangka uji tuntas untuk mengenali, mencegah, dan menangani dampak buruk dalam operasi serta hubungan bisnis. Kerangka ini dapat menjadi acuan etis bagi pemeriksaan pemasok BBM secara proporsional. Pedoman tersebut bukan dasar untuk menyimpulkan bahwa perusahaan tertentu terlibat dalam perkara tanpa bukti.
Akuntan di Balik Keputusan Pembelian
Akuntan memiliki peran ketika transaksi pembelian masuk ke dalam pencatatan, pembayaran, dan pelaporan perusahaan. Duska, Duska, dan Ragatz (2011) menekankan tanggung jawab akuntan menyediakan gambaran informasi ekonomi yang dapat dipercaya. Brooks dan Dunn (2018) juga membahas pentingnya integritas, transparansi, dan akuntabilitas kepada pemangku kepentingan.
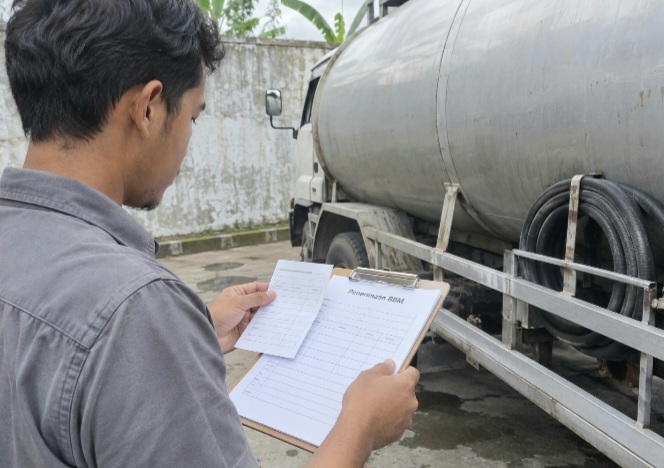
Dalam praktik, angka biaya bahan bakar yang rendah seharusnya memicu pertanyaan apabila tidak sesuai kondisi transaksi. Sebagai ilustrasi, akuntan dapat diminta memproses pembayaran dari pemasok yang dokumennya belum memadai demi menjaga kelancaran operasi. Ini adalah contoh dilema profesional, bukan keterangan bahwa situasi tersebut ditemukan dalam lima perkara tadi.
Kode Etik Akuntan Indonesia edisi 2025 memuat prinsip integritas, objektivitas, kompetensi dan kehati-hatian profesional, kerahasiaan, serta perilaku profesional (Ikatan Akuntan Indonesia, 2026). Penerapannya antara lain memeriksa bukti transaksi, meminta penjelasan atas ketidakwajaran, menolak pemalsuan pencatatan, dan menyampaikan persoalan melalui jalur yang tepat. Kewajiban kerahasiaan tetap dijalankan bersama ketentuan pengungkapan yang berlaku.
Menjaga Subsidi dari Hulu ke Hilir
Pencegahan membutuhkan keputusan organisasi yang konkret. Penyalur perlu mencocokkan data penjualan, identitas pengguna, dan pola pembelian sesuai kewenangannya. Perusahaan pembeli perlu memverifikasi pemasok serta menyimpan bukti penerimaan dan pembayaran. Pemisahan fungsi pembelian, penerimaan, dan pembayaran membantu agar transaksi tidak bergantung pada persetujuan satu orang.
Manajemen juga perlu menilai kinerja berdasarkan kepatuhan dan mutu pengadaan, bukan semata penghematan biaya. Pekerja harus memiliki saluran pelaporan yang aman ketika menemukan ketidakwajaran. Di sisi pemerintah, penelusuran distribusi dan penindakan perlu disertai perlindungan akses pengguna yang berhak, agar perbaikan pengawasan tidak justru mempersulit masyarakat yang hendak dilayani.
Kasus biosolar di Sumatera Barat mengingatkan bahwa etika bisnis hadir dalam keputusan sehari-hari: dari siapa bahan bakar dibeli, bukti apa yang diperiksa, dan keberatan siapa yang didengar. Subsidi akan kehilangan maknanya apabila dukungan bagi masyarakat berubah menjadi sumber keuntungan melalui pengalihan peruntukan. Bisnis yang bertanggung jawab memperoleh laba dengan tetap menghormati hak pihak lain atas sumber daya publik.
Ketika pemasok menawarkan harga murah, integritas perusahaan terlihat dari kesediaannya memeriksa asal pasokan dan kelengkapan bukti sebelum membayar. Dengan menjalankan kewajiban itu, pembeli dan akuntan turut menjaga agar manfaat subsidi sampai kepada pihak yang berhak.
Jaga hak penerima subsidi dan tunaikan kewajiban etis di setiap transaksi.
Referensi
Abdi, F. (2026, 7 Agustus). Polda Sumbar sita 13.298 liter biosolar dari lima kasus. ANTARA Sumbar. Baca berita sumber
Brooks, L. J., & Dunn, P. (2018). Business and professional ethics for directors, executives & accountants (8th ed.). Cengage Learning.
Carroll, A. B., Brown, J. A., & Buchholtz, A. K. (2018). Business & society: Ethics, sustainability, and stakeholder management (10th ed.). Cengage Learning.
Duska, R., Duska, B. S., & Ragatz, J. (2011). Accounting ethics (2nd ed.). Wiley-Blackwell. Graham, G. (2004). Eight theories of ethics. Routledge.
Ikatan Akuntan Indonesia. (2026). Kode etik akuntan Indonesia 2025. Komite Etika Ikatan Akuntan Indonesia. Unduh PDF resmi
Organisation for Economic Co-operation and Development. (2018). OECD due diligence guidance for responsible business conduct. OECD Publishing. https://doi.org/10.1787/15f5f4b3-en Unduh PDF resmi
Organisation for Economic Co-operation and Development. (2023). OECD guidelines for multinational enterprises on responsible business conduct. OECD Publishing. https://doi.org/10.1787/81f92357-en Unduh PDF resmi
Republik Indonesia. (2014). Peraturan Presiden Republik Indonesia Nomor 191 Tahun 2014 tentang Penyediaan, Pendistribusian dan Harga Jual Eceran Bahan Bakar Minyak. *)