Oleh: Kesi Permatasari
(Mahasiswa Magister Akuntansi Universitas Andalas)
Dosen Pengampu: Dr. Yurniwati, SE., M.Si., Ak., CA., CRA., CRP
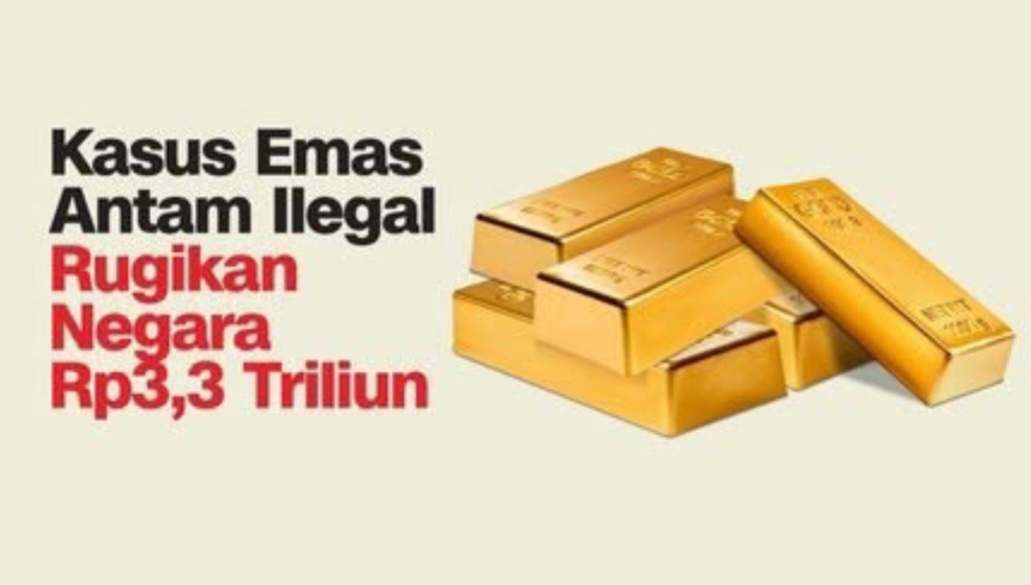
EMASNYA asli, yang bermasalah adalah capnya. Kalimat singkat ini merangkum perkara emas 109 ton pada PT Aneka tambang TBK (Antam) yang berulang kali memicu kegaduhan publik.
Lihat Juga
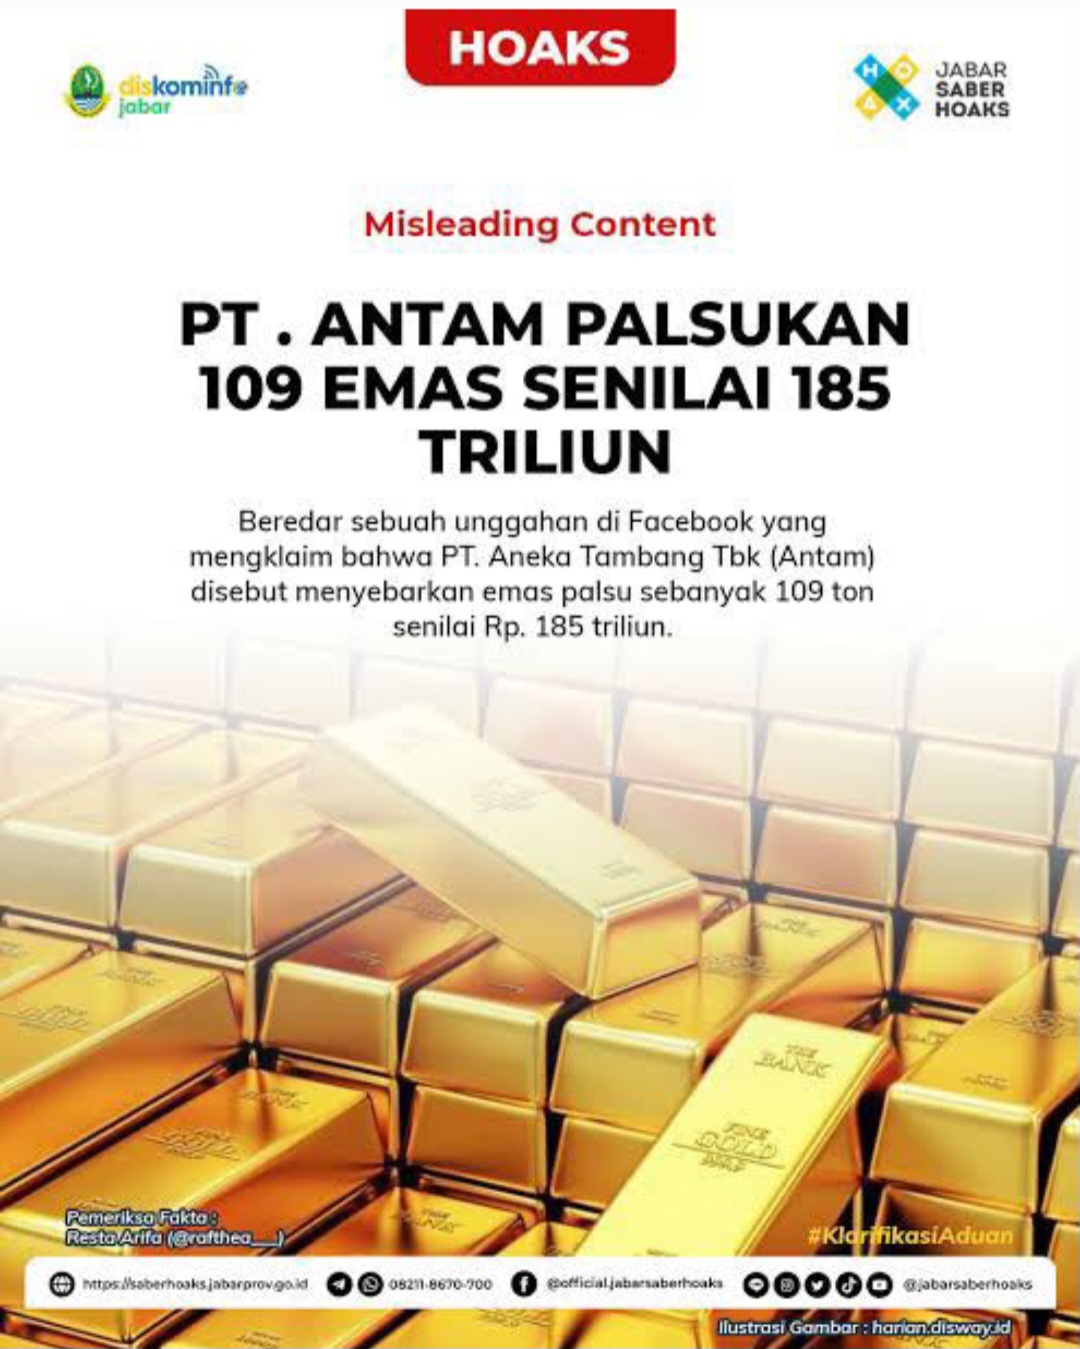
Lebih dari setahun setelah vonis dijatuhkan, terkait dengan isu “109 ton emas palsu“ kembali beredar pada Oktober 2026 dan kembali dibantah oleh Kejaksaan Agung serta Manajemen Antam (Suara Garut, 2026).
Bantahan tersebut memang benar adanya, tetapi berisiko mengaburkan persoalan yang lebih mendasar: emas yang tidak palsu bukan berarti bebas dari kejahatan.
Duduk Perkara
Menurut Kejaksaan Agung, sejumlah penjabat Unit Bisnis Pengolahan dan Pemuarnian Logam Mulia (UBPP LM) Antam bersengkokol dengan pihak swasta untuk menyalahgunakan jasa manufaktur unit tersebut pada tahun 2020- 2022.
Emas milik swasta dibubuhi dengan cap
Logam Mulia Antam tanpa kontrak kerja dan tanpa perhitungan biaya yang semestinya
dibayarkan, padahal cap itu merupakan hak ekslusif Perusahaan. Akibatnya, sekitar 109 ton logam mulia beredar di pasar berdampingan dengan produk resmi Antam dan menggerus pada Perusahaan sendiri (Bisnis.com, 2024; Kontan, 2024).
Kejaksaan menegaskan bahwa emas
tersebut asli, dan menepis kabar kerugian sebesar Rp.5,9 kuadraliun, dan menafsirkan kerugian keuangan negara sebesar Rp.3,3 triliun (Tempo, 2025a).
Proses hukum pun bergulir. Majelis hakim Pengadilan Tipikor Jakarta menolak eksepsi
terdakwa pada Januari 2025 (CCN Indonesia, 2025). Tujuh pihak swasta yang dituntut delapan hingga dua belas tahun penjara (ANTARA, 2025) akhirnya divonis enam hingga sembilan tahun (Tempo, 2025b). Enam mantan penjabat Antam masing-masing dijatuhi hukuman delapan tahun penjara dengan denda Rp.750 juta, lebih ringan daripada tuntutan sembilan tahun
(Okezone, 2025). Putusan tersebut merupakan putusan tingkat pertama.
Aset yang Tak Tampak di Gudang
Dari kacamata akuntansi, yang disalahgunakan bukanlah barang yang dapat dihitung di gudang, melainkan merek. Merek Antam adalah aset tak berwujud yang nilainya lahir dari kepercayaan Dimana : konsumen rela membayar lebih hanya untuk mendapatkan emas bercap Antam karena mereka yakin akan kemurnian dan keasliannya. Ketika cap itu dipasang tanpa otorisasi, Perusahaan kehilangan pendapatan jasa dan margin yang seharusnya diterima, sementara pasokan di pasar membengkak tanpa tercatat sebagaimana mestinya.
Merek pada dasarnya adalah janji yang dipegang oleh perusahaan kepada pasar. Setiap batang emas bercap Antam membawa jaminan tak tertulis tentang kemurnian, keaslian, dan asal-usul. Karena itu, penggunaan cap tanpa kontrak bukan sekedar pelanggaran administratif. Tindakan itu menjamin kepercayaan yang dibangun perusahaan selama bertahun-tahun, lalu menjualnya tanpa izin. Konsumen yang membeli emas bercap tesebut tidak pernah tau bahwa jalur produksinya menyimpang dari prosedur resmi. Di sinilah letak keparahannya : kerugian ditanggung Perusahaan dan public, sedangkan keuntungan dinikmati segelintir pihak.
Teori segitiga kecurangan (fraud triangle) membantu menjelaskan perkara ini. Tekanan dan rasionalisasi sulit dibuktikan dari luar, tetapi unsur kesempatan tampak sangat jelas. Praktik yang berlansung selama belasan tahun dapat melewati beberapa kali pergantian pimpinan unit dan sangat sulit untuk dapat dikatakan sebagai suatu kekhilafan sesaat. Pola semacam itu patut
dibaca sebagai tanda kegagalan pengendalian internal : tidak ada renkosiliasi yang efektif antara emas yang masuk, emas yang dicetak, dan cap yang digunakan , serta pemisahan tugas belum cukup kuat untuk membendung penyalahgunaan wewenang.
Ujian bagi Tata Kelola dan Profesi
Perusahaan milik negara yang tercatat di bursa mengemban amanah ganda kepada pemegang saham dan masyarakat. Prinsip transparansi dan akuntanbilitas dalam tata kelola perusahaan yang baik menuntut setiap lapisan pengawasan berfungsi : satuan pengawasan internal, komite
audit, dan saluran pelaporan pelanggaran yang aman bagi pegawai. Pertanyaan yang layak diajukan bukan hanya siapa yang bermasalah, melainkan mengapa penyimpangan sebesar ini bisa luput terdekteksi sejak dini.
Dari sisi etika bisnis, perkara ini memperlihatkan jurang antara kepatuhan formal dan integritas yang sesungguhnya, Perusahaan boleh saja memiliki struktur pengawasan yang lengkap di atas kertas, tetapi struktur itu tidak berarti apa-apa bila tidak dijalankan dengan sungguh-sungguh.
Lima prinsip tata kelola yang baik, yaitu transparansi, akuntabilitas, rensponsibilitas,
indenpendensi, serta kewajaran dan kesetaraan, hanya kan hidup bila di praktikkan, bukan sekedar dicantumkan dalam laporan tahunan. Bagi akuntan dan auditor, perkara ini menguji integritas, objektivitas, dan skeptisisme professional. Angka dalam laporan baru bermakna bila ditelusuri hingga aktivitas nyatanya. Untuk aset tidak berwujud seperti merek, penelusuran berarti menguji siapa yan g berwewenang memberi izin penggunaan, bagaimana izin itu dicatat, dan apakah volume produk yang beredar masuk akal terhadap bahan baku yang diproses.
Kasus ini juga menjadi cermin bagi lima prinsip dasar kode etik profesi akunatnsi : integritas, objektivitas, kompetensi dan kehati-hatian profesional, kerhasiaan, serta perilaku professional. Auditor hanya memeriksa kesesuaian dokumen tanpa bertanya apakah volume produk yang beredar masuk akal terhadap bahan baku yang diproses telah menggugurkan skeptisisme profesionalnya. Sebaliknya, akuntan internal yang mengetahui adanya kejanggalan tetapi memilih diam demi menjaga hubungan kerja dengan mengorbankan integritasnya. Etika profesi diuji justru pada saat keberanian bersuara terasa mahal.
Setidaknya ada empat langah kongkret yang dapat ditempuh perushaan sejenis. Pertama,
mewajibkan pencatatan setiap penggunaan cap dan merek lengkap dengan kontrak dan
perhitungan biayanya. Kedua, merekonsiliasi massa emas masuk dan keluar secara berkala oleh pihak yang independen dari unit operasional. Ketiga, menerapkan rotasi jabatan dan pemisahan tugas pada posisi rawan. Keempat, membuka kanal pelaporan pelanggaran yang benar-benar melindungi pelapor.
Kepercayaan tak Bisa Dicetak
Kerugian terbesar sebuah Perusahaan tidak selalu tercatat sebagai angka kerugian. Ia dapat berwujud kepercayaan pasar yang terkikis oleh isu liar, sebagaimana tampak dari kabar palsu yang terus menerus berputar selama bertahun-tahun. Pelajarannya jelas : pengendalian yang
kuat dan komunikasi yang transparan jauh lebih baik murah daripada memulihkan reputasi. Perkara ini juga menyiksakan pelajaran tentang komunikasi publik.
Bantahan resmi yang menyatakan bahwa ema situ asli memang perlu disampaikan, tetapi bantahan saja tidak cukup. Publik membutuhkan penjelasan yang utuh tentang apa yang sebenarnya terjadi, siapa yang
bertanggyng jawab, dan perbaikan apa yang telah dilakukan. Tanpa itu, ruang kosong akan diisi dengan kabar liar, dan isu yang sama akan terus kembali setiap kali ada momentum. Transparansi yang proaktif membangun kepercayaan jauh lebih efektif daripada klarifikasi yang datang setelah adanya kegaduhan.
Pada akhirnya, kasus emas 109 ton antam mengingatkan kita bahwa nilai sebuah Perusahaan tidak hanya diukur dari asset yang tercatat pada neraca, tetpai juga dari kepercayaan yang tidak tercantum di dalam laporannya.
Pengendalian internal yang kuat, budaya integritas yang dijaga dari pucuk pimpinan hingga lini operasional, dan profesi akuntansi yang berani bersikap kritis Adalah suatu benteng terakhir yang melindungi kepercayaan tersebut. Bagi calon akuntan, integritas sejati teruji bukan ketika ada yang mengawasi, melainkan ketika tak seorang pun melihat. Cap dapat dicetak berulang kali, tetapi kepercayaan hanya dibangun sekali dan runtuh dalam sekejap.
Referensi
ANTARA. (2025, 14 Mei). Kasus korupsi emas, tujuh pihak swasta dituntut 8–12 tahun penjara. ANTARA News. Diakses 3 November 2026, dari https://www.antaranews.com/berita/4833621/kasus-korupsi-emas-tujuh-pihak-swasta- dituntut-8-12-tahun-penjara
Bisnis.com. (2024, 30 Mei). Begini peran 6 tersangka eks GM Antam di kasus pemalsuan emas 109 ton. Diakses 3 November 2026, dari https://kabar24.bisnis.com/read/20240530/16/1769589/begini-peran-6-tersangka-eks- gm-antam-di-kasus-pemalsuan-emas-109-ton
CNN Indonesia. (2025, 24 Januari). Hakim tolak keberatan eks pejabat Antam di kasus korupsi emas 109 ton. Diakses 3 November 2026, dari https://www.cnnindonesia.com/nasional/20250124134248-12-1191086/hakim-tolak- keberatan-eks-pejabat-antam-di-kasus-korupsi-emas-109-ton
Kontan. (2024, 29 Mei). Kejagung tetapkan 6 tersangka kasus korupsi pemalsuan 109 ton emas Antam. Diakses 3 November 2026, dari https://nasional.kontan.co.id/news/kejagung-tetapkan-6-tersangka-kasus-korupsi- pemalsuan-109-ton-emas-antam
Okezone. (2025, 27 Mei). Kasus cap emas ilegal, 6 eks pejabat Antam divonis 8 tahun penjara. Diakses 3 November 2026, dari https://news.okezone.com/read/2025/05/27/337/3142505/kasus-cap-emas-ilegal-6- eks-pejabat-antam-divonis-8-tahun-penjara
Suara Garut. (2026). Kejagung tegaskan isu 109 ton emas Antam palsu tidak benar. Diakses 3 November 2026, dari https://suaragarut.id/kejagung-tegaskan-isu-109-ton-emas- antam-palsu-tidak
Tempo. (2025a, 14 Maret). Kejagung pastikan 109 ton emas Antam asli, berikut daftar 13 nama tersangka di kasus ini. Diakses 3 November 2026, dari https://www.tempo.co/hukum/kejagung-pastikan-109-ton-emas-antam-asli-berikut- daftar-13-nama-tersangka-di-kasus-ini-1219633
Tempo. (2025b, 29 Mei). Vonis berbeda 7 pihak swasta di korupsi emas Antam 109 ton. Diakses 3 November 2026, dari https://www.tempo.co/hukum/vonis-berbeda-7-pihak- swasta-di-korupsi-emas-antam-109-ton-1583419