Oleh Andhika Indah Pratiwi
(Mahasiswa Magister Akuntansi Universitas Andalas)
Dosen Pengampu Dr. Yurniwati, S.E., M.Si., Ak., CA., CRA., CRP
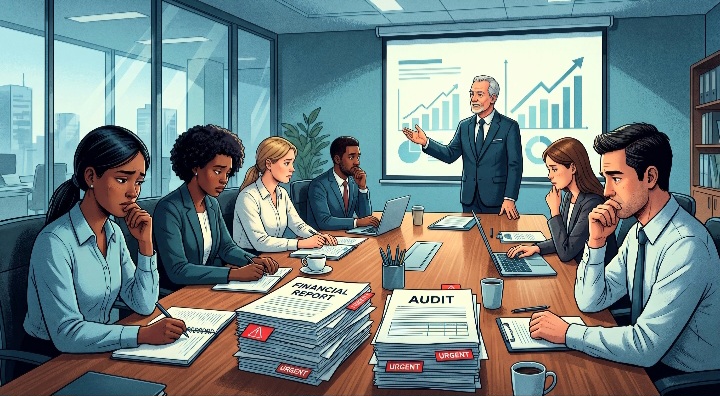
“Aman, Pak.” Dua kata itu bisa membuat atasan lega. Namun, bayangkan jika pesan tersebut dikirim oleh orang yang sebenarnya tahu ada masalah. Seorang staf sudah mengetik penjelasan tentang dokumen yang belum lengkap, lalu menghapusnya sebelum menekan tombol kirim. Ia memilih jawaban yang aman bagi pekerjaannya, meskipun keadaan pekerjaan belum tentu aman.
Lihat Juga

Ilustrasi ini menyimpan pertanyaan yang mengusik: seberapa banyak persoalan tidak pernah sampai ke meja pimpinan karena orang yang mengetahuinya lebih dulu memikirkan keselamatan kariernya? Jika kejujuran terasa mengancam penghasilan, ajakan untuk berani bicara akan terdengar jauh dari kenyataan.
Di kantor, keberanian berbicara bisa berhadapan dengan urusan yang sangat nyata: penilaian kerja, perpanjangan kontrak, kesempatan promosi, dan hubungan dengan tim. Seorang karyawan mungkin tahu ada yang perlu diperbaiki, tetapi menghitung bahwa diam lebih aman bagi dirinya.
Pekerjaan terus berjalan. Persoalannya ikut berjalan, tanpa ada yang membahasnya.
Dalam kajian organisasi, keadaan ini disebut organizational silence atau budaya diam. Morrison dan Milliken (2000) membahas bagaimana kebisuan yang meluas dapat menghambat perubahan dan perkembangan organisasi. Istilahnya terdengar akademis, tetapi pertanyaannya dekat dengan keseharian: kalau semua orang takut menyampaikan masalah, dari mana perusahaan tahu bahwa ada yang perlu diperbaiki?
Takut dicap tidak loyal
Budaya diam bisa tumbuh dari komentar yang dianggap sepele. “Sudah, jangan dibikin ribet.” “Yang lain bisa, kenapa kamu banyak tanya?” Jika respons seperti itu berulang, karyawan akan belajar menyimpan pertanyaan. Ia tetap mengerjakan tugas, tetapi makin berhati-hati memilih hal yang boleh diketahui atasan.
Ada pekerja yang masih ingin bicara, tetapi takut dicap tidak loyal. Ada pula yang sudah telanjur merasa percuma. Usul pernah disampaikan, rapat pernah diikuti, tetapi tanggapan tidak kunjung datang. Akhirnya, muncul sikap “kerjakan saja yang diminta”. Dari luar terlihat patuh; di dalam, orang itu sudah berhenti berharap pendapatnya akan didengar.
Di titik ini, pimpinan perlu berhenti menganggap setiap anggukan sebagai persetujuan. Kekompakan yang tidak memberi tempat bagi pertanyaan membuat keputusan sulit diuji. Kekeliruan kecil dapat bertahan karena tidak ada yang merasa aman untuk meminta penjelasan.
Loyalitas seharusnya memberi ruang bagi orang yang ingin mencegah perusahaan mengambil langkah keliru. Seorang akuntan yang meminta bukti tambahan dapat sedang menjaga perusahaan dari persoalan yang jauh lebih mahal. Menilainya sebagai penghambat hanya karena ia mengganggu kenyamanan rapat merupakan cara yang buruk untuk memperlakukan tanggung
jawab profesional.
Siapa menikmati ketenangan siapa menanggung akibat
Pekerja yang memilih diam memang perlu mempertimbangkan tanggung jawabnya. Namun, perusahaan juga harus memeriksa situasi yang membuat pilihan itu terasa masuk akal. Seorang pegawai kontrak dapat memikirkan biaya hidup keluarganya sebelum mempertanyakan keputusan orang yang menentukan kelanjutan pekerjaannya. Menuntut keberanian tanpa membenahi ketimpangan posisi hanya memindahkan seluruh risiko ke pundak bawahan.
Pimpinan mempunyai kewenangan yang lebih besar untuk menentukan iklim kerja. Karena itu, pertanggungjawabannya juga perlu menyentuh cara ia menggunakan kewenangan tersebut. Jika kritik diikuti ancaman, pekerja lain akan memahami pesannya tanpa perlu menerima surat
edaran. Mereka cukup melihat apa yang terjadi pada orang yang berbicara lebih dahulu.
Ketika persoalan akhirnya membesar, pertanyaan “mengapa tidak ada yang melapor?” perlu dijawab dengan jujur. Siapa yang pernah mencoba menyampaikan keberatan? Bagaimana respons yang diterimanya? Adakah penjelasan yang berhenti di tengah jalan karena dianggap
mengganggu target? Pertanyaan itu membantu perusahaan memeriksa kegagalan mendengar sebelum menyalahkan semua orang karena diam.
Kode etik bagus bagaimana praktiknya
Perusahaan boleh memasang nilai keterbukaan di dinding, mengadakan pelatihan etika, dan menyediakan saluran pengaduan. Namun, pekerja akan menilai semuanya lewat pengalaman. Apa yang terjadi pada rekan yang pernah mengkritik? Apakah keberatannya diperiksa atau justru
namanya dibicarakan sebagai pembuat masalah?
Staf keuangan mungkin mengetahui adanya selisih yang belum diselesaikan. Petugas pengadaan mungkin melihat pemeriksaan dokumen mulai dilewati. Auditor internal mungkin menemukan rekomendasi yang terus ditunda. Jika setiap orang menyimpan persoalannya sendiri, laporan yang diterima pengawas dapat terlihat lebih tenang daripada keadaan yang sebenarnya.
Karena itu, tata kelola perlu diperiksa dari pengalaman orang-orang yang bekerja di dalamnya. Apakah mereka dapat mempertanyakan keputusan atasannya? Apakah temuan yang melibatkan pejabat berpengaruh tetap diperiksa? Apakah penjelasan mengenai tindak lanjut dapat ditelusuri? Jawabannya lebih bermakna daripada pernyataan keterbukaan yang hanya diulang dalam sambutan pimpinan.
Perusahaan perlu punya catatan yang jelas tentang cara masalah diselesaikan. Jika usulan ditolak, jelaskan alasannya. Jika temuan dianggap selesai, tunjukkan dasar penilaiannya. Kalimat “sudah ditangani” seharusnya masih dapat ditanya: ditangani oleh siapa, dengan tindakan apa, dan bagaimana hasilnya?
Ketika angka harus terlihat bagus
Dalam pekerjaan akuntansi, keberanian bertanya mempunyai arti yang konkret. Pengakuan pendapatan, penilaian aset, dan berbagai estimasi memerlukan bukti serta pertimbangan. Perbedaan pendapat perlu diperiksa sebelum berubah menjadi angka yang dipercaya pengguna laporan.
Sebagai contoh hipotetis, seorang staf meragukan dasar pengakuan pendapatan menjelang penutupan tahun. Atasannya meminta agar pembahasan tidak diperpanjang karena target laba harus tercapai. Jika staf memilih diam, keraguan tersebut tidak otomatis terjawab. Angka tetap masuk ke laporan, sementara kesempatan menguji dasarnya terlewatkan.
Ilustrasi itu tidak membuktikan adanya kecurangan pada perusahaan tertentu. Pemeriksaan justru diperlukan untuk membedakan kesalahan, perbedaan pertimbangan yang wajar, dan tindakan
yang disengaja. Budaya diam membuat proses pembedaan tersebut lebih sulit dilakukan sejak awal.
Beban akibat informasi yang keliru dapat menjangkau pihak di luar ruang rapat. Investor menggunakan laporan untuk menilai penempatan dana. Kreditur menggunakannya untuk membaca kemampuan pembayaran. Pekerja berkepentingan pada keberlangsungan usaha. Kenyamanan sesaat manajemen tidak layak dibayar dengan membiarkan pengguna mengambil keputusan berdasarkan informasi yang belum diperiksa secara memadai.
Target yang baik perlu cara mencapainya yang benar
Tekanan target juga perlu diperiksa dari cara perusahaan memberikan penghargaan. Jika prestasi hanya dinilai dari angka akhir, pekerja dapat menangkap pesan bahwa proses tidak terlalu penting selama hasil terlihat bagus. Sebagai langkah perbaikan, evaluasi kinerja perlu memasukkan mutu dokumentasi, penyelesaian temuan, serta kesediaan memperbaiki kesalahan
yang diketahui.
Pimpinan yang mengungkap masalah lebih awal tidak selayaknya otomatis dinilai gagal.
Perusahaan perlu membedakan orang yang menemukan kelemahan lalu memperbaikinya dari orang yang membiarkan kelemahan bertahan. Jika keduanya diperlakukan sama, ada alasan bagi pengelola untuk menunda pengakuan bahwa sesuatu perlu dibenahi.
Dalam konteks pelaporan keuangan, tenggat penyelesaian tidak boleh menjadi alasan untuk menutup pembahasan atas angka yang belum jelas. Penanggung jawab laporan perlu menentukan pemeriksaan tambahan, pihak yang harus dilibatkan, dan bagaimana persoalan dicatat. Target memberi arah pekerjaan; bukti tetap diperlukan untuk mempertanggungjawabkan hasilnya.
Grup kerja ramai persoalan tetap sepi
Percakapan digital membuat pekerjaan mudah dipantau melalui pesan, foto, dan laporan singkat. Namun, banyaknya pesan belum menjelaskan mutu komunikasi. Dalam ilustrasi grup kerja tadi, persoalan justru tersimpan pada pesan yang batal dikirim. Kehadiran teknologi tidak dengan sendirinya membuat orang merasa aman menyampaikan kenyataan.
Pekerja dapat ragu mengajukan pertanyaan di ruang yang dibaca banyak orang. Ia mungkin khawatir penjelasannya dinilai mempermalukan atasan atau tangkapan layarnya menyebar di luar konteks. Perusahaan perlu menyediakan pilihan pembahasan yang sesuai. Persoalan operasional biasa dapat dibicarakan dalam tim, sedangkan kekhawatiran sensitif memerlukan jalur dengan akses yang lebih terbatas.
Kerahasiaan juga perlu dijaga oleh orang yang menerima pesan. Meneruskan pengaduan ke grup besar tanpa pertimbangan dapat memperluas risiko bagi pelapor dan pihak yang disebut di dalamnya. Kecepatan membalas perlu disertai kecermatan menentukan siapa yang memang berwenang mengetahui isinya.
Karena itu, kebijakan komunikasi sebaiknya menjelaskan ke mana pekerja dapat menyampaikan pertanyaan, bagaimana informasi sensitif ditangani, dan siapa yang mengambil alih apabila persoalannya melibatkan atasan langsung. Pekerja membutuhkan petunjuk yang dapat digunakan ketika masalah muncul, bukan sekadar alamat pengaduan yang sulit ditemukan.
Ada tempat mengadu tetapi beranikah melapor
Alamat pengaduan yang tercantum dalam situs perusahaan belum menjawab ketakutan pekerja. Mereka tetap perlu tahu siapa yang membaca laporan, bagaimana identitas dijaga, dan ke mana harus menyampaikan persoalan jika pihak yang dilaporkan justru menguasai proses
penanganannya.
Prinsip tata kelola OECD 2023 menekankan proses pelaporan yang independen, menjaga
kerahasiaan, dan memungkinkan penyampaian dugaan perilaku tidak etis tanpa takut pembalasan. Komite audit atau badan sejenis dapat menjadi jalur untuk menyampaikan kekhawatiran yang berkaitan dengan integritas laporan keuangan.
Perlindungan perlu terasa setelah laporan disampaikan. Pengucilan, pengurangan peran tanpa alasan jelas, atau perubahan penilaian kerja yang tidak dapat diterangkan patut ditelaah apabila muncul setelah seseorang mengajukan keberatan. Perusahaan perlu menilai apakah terdapat pembalasan, dengan tetap memeriksa fakta dan alasan keputusan secara adil.
Keadilan juga berlaku bagi pihak yang dilaporkan. Dugaan perlu diperiksa, bukan diumumkan sebagai kesimpulan. Pihak terkait harus mempunyai kesempatan memberikan penjelasan. Kepercayaan akan sulit tumbuh apabila proses pengaduan dipakai untuk membungkam pelapor
ataupun menjatuhkan seseorang tanpa pembuktian.
Berani bicara tetap perlu bertanggung jawab
Ruang untuk berbicara perlu diikuti tanggung jawab atas cara menyampaikan informasi.
Karyawan dapat menjelaskan apa yang dilihat, dokumen yang tersedia, serta bagian yang masih diragukan. Membedakan fakta dari dugaan membantu penerima laporan menentukan pemeriksaan yang diperlukan. Ketidaklengkapan informasi awal tidak harus membuat kekhawatiran ditolak, tetapi perlu dinyatakan dengan jujur.
Sebaliknya, pimpinan tidak wajib menyetujui semua masukan. Perbedaan pendapat tetap dapat berakhir pada keputusan yang berbeda dari usulan pekerja. Yang perlu dijaga adalah prosesnya: masukan diperiksa, alasan keputusan dapat diterangkan, dan orang yang mengajukannya tidak dihukum hanya karena telah berbicara.
Pembedaan ini penting agar keterbukaan tidak dipahami sebagai kebebasan menuduh tanpa dasar atau kewajiban menuruti setiap tuntutan. Perusahaan memerlukan proses untuk mencari penjelasan yang paling dapat dipertanggungjawabkan. Kepercayaan dibangun ketika kedudukan seseorang tidak menggantikan kebutuhan akan bukti.
Pengawas jangan hanya menerima kabar baik
Komite audit perlu mengetahui bagaimana informasi mencapai dirinya. Jika seluruh penjelasan bergantung pada pihak yang sedang dinilai, ada risiko persoalan penting tidak terlihat. Ruang pembahasan dengan audit internal dan pihak terkait, sesuai wewenang serta prosedur perusahaan, dapat membantu memperluas pemahaman pengawas.
Pertanyaannya harus menyentuh proses: temuan apa yang berulang, rekomendasi mana yang belum dijalankan, dan mengapa suatu persoalan dinyatakan selesai Jawaban “aman” tetap perlu ditanya lebih jauh jika bukti yang tersedia belum menjelaskan keadaannya.
Jumlah pengaduan yang rendah pun tidak seharusnya langsung dirayakan. Angka nol mungkin menunjukkan sedikitnya persoalan, tetapi mungkin juga mencerminkan hilangnya kepercayaan pada jalur pelaporan. Perusahaan perlu membacanya bersama pengalaman pekerja, waktu penanganan, mutu tindak lanjut, dan dugaan pembalasan yang muncul.
Ukur tindak lanjutnya jangan hanya hitung laporannya
Perbaikan dapat dimulai dengan menelaah persoalan yang belum selesai. Manajemen perlu mengetahui temuan apa yang tertunda, siapa penanggung jawabnya, dan apa hambatan penyelesaiannya. Pengawas kemudian dapat menilai apakah alasan penundaan masuk akal atau justru menunjukkan masalah yang terus dibiarkan. Setiap tindak lanjut membutuhkan catatan yang cukup agar tidak menghilang ketika terjadi pergantian orang.
Pengalaman pekerja juga layak diperiksa melalui percakapan atau evaluasi internal yang menjaga privasi. Pertanyaannya perlu konkret: apakah mereka mengetahui jalur pelaporan, pernah menerima tanggapan, dan merasa dapat meminta penjelasan tanpa dipermalukan? Jawaban perlu dibaca bersama praktik penanganan, bukan dijadikan angka untuk mempercantik laporan perusahaan.
Kemajuan dapat terlihat ketika masalah yang sama tidak terus berulang, keputusan koreksi benar-benar dijalankan, dan dugaan pembalasan mendapat pemeriksaan yang memadai. Tidak semua temuan dapat dibuka kepada seluruh pekerja. Namun, perusahaan tetap dapat menjelaskan proses serta perbaikan secara umum agar orang mengetahui bahwa menyampaikan persoalan mempunyai hasil.
Mulai dari cara membalas kabar buruk
Perubahan dapat dimulai dari respons yang sederhana. Dengarkan penjelasan sampai selesai. Mintalah bukti sebelum menuduh. Berikan alasan ketika menolak masukan. Sampaikan tindak lanjut sejauh dapat dibagikan tanpa merusak kerahasiaan pemeriksaan. Kebiasaan itu memberi pekerja pengalaman bahwa berbicara mempunyai manfaat.
Pimpinan tetap dapat bersikap tegas terhadap kelalaian dan pelanggaran. Namun, ketegasan membutuhkan pemeriksaan yang adil. Memarahi pembawa kabar buruk sebelum memahami persoalannya hanya mengajarkan kepada orang lain untuk membawa kabar yang lebih menyenangkan pada kesempatan berikutnya.
Bagi mahasiswa Magister Akuntansi, persoalan ini menunjukkan bahwa etika bisnis dan profesi hadir dalam keputusan sehari-hari. Ketepatan menghitung perlu disertai kecermatan memeriksa dasar angka dan kemampuan menyampaikan keberatan secara profesional. Perusahaan juga perlu menyediakan lingkungan yang memungkinkan tanggung jawab tersebut dijalankan.
Keterbukaan paling mudah dijanjikan ketika semua kabar menyenangkan. Ujiannya datang saat seorang bawahan berkata, “Ada yang perlu kita periksa lagi.” Respons terhadap kalimat itulah yang akan diingat orang-orang di kantor, jauh setelah rapat selesai.
Sebelum merasa lega membaca deretan “aman, Pak” di grup kerja, pimpinan patut memastikan bahwa jawaban “belum aman” juga boleh disampaikan. Jika kalimat itu selalu dibalas dengan kemarahan, perusahaan sedang melatih orang untuk menyembunyikan persoalan berikutnya. Pada akhirnya, harga dari ketenangan tersebut dapat jauh lebih mahal daripada ketidaknyamanan mendengar satu keberatan hari ini. *)